19/09/2017 Giá thép tăng cao kỷ lục

Giá thép trong nước đã tăng mạnh theo giá thế giới, sản lượng xuất khẩu của một số doanh nghiệp Việt Nam tăng mạnh; dự báo nhiều khả năng giá thép trong nước và thế giới sẽ tăng tiếp


Ông Nguyễn Mạnh Hà, Chủ tịch HĐQT Công ty CP Thép Tiến Lên (Đồng Nai), nhìn nhận giá thép công nghiệp đã tăng 20% từ đầu quý III đến nay và dự báo khó giảm trong vài tuần tới.

Đạt đỉnh trong nhiều năm qua

Bà Kim Nhung, chủ đại lý thép ở Long An, cho biết giá thép xây dựng các loại vẫn trên đà tăng trong vài tuần qua. Giá thép xây dựng bán ra hiện không có thuế GTGT đã là 14,5 triệu đồng/tấn, cao hơn vài tuần trước đến 1 triệu đồng/tấn. Tương tự, giá thép công nghiệp cũng trong đà tăng. "Cứ giá thép thế giới tăng là trong nước tăng theo, giá công ty nhích lên thì đại lý phải bán cao hơn. Nhiều khách hàng đang xây dựng công trình liên tục thắc mắc về giá, làm người bán cũng rối tung" - bà Nhung nói.

Theo những người am hiểu thị trường thép, ngoài yếu tố cung cầu, việc cháy một nhà máy rất lớn của Công ty Thép Steel Plates Bengang (Trung Quốc) đã đẩy giá thép cán nóng trên sàn giao dịch Tương lai Thượng Hải tăng lên mức kỷ lục khi đạt 4.400 nhân dân tệ/tấn (tương đương 674,48 USD/tấn). Đó cũng là lý do khiến giá thép toàn thế giới lên đỉnh cao nhất trong nhiều năm qua.

Ông Đinh Công Khương, Chủ tịch HĐTV Công ty Thép Khương Mai, đánh giá sau sự cố ở Trung Quốc, giá thép trong nước tăng theo. Giá thép cán nóng hiện dao động ở mức 590 - 620 USD/tấn, trong khi tháng trước chỉ 420 - 450 USD/tấn.


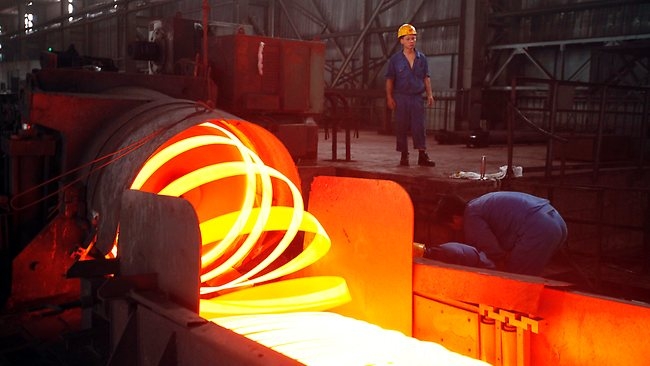
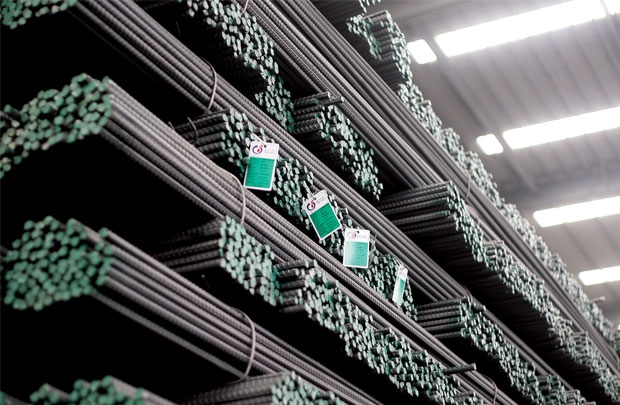
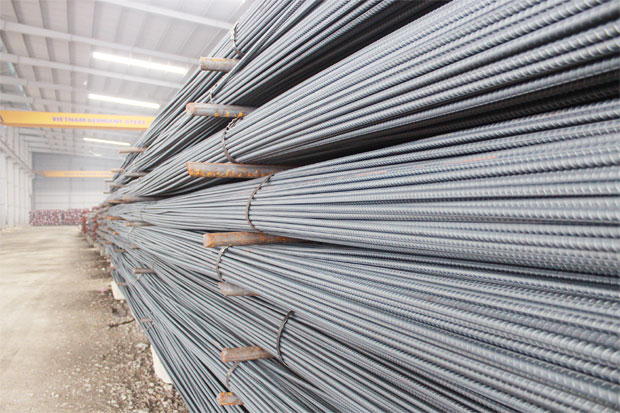
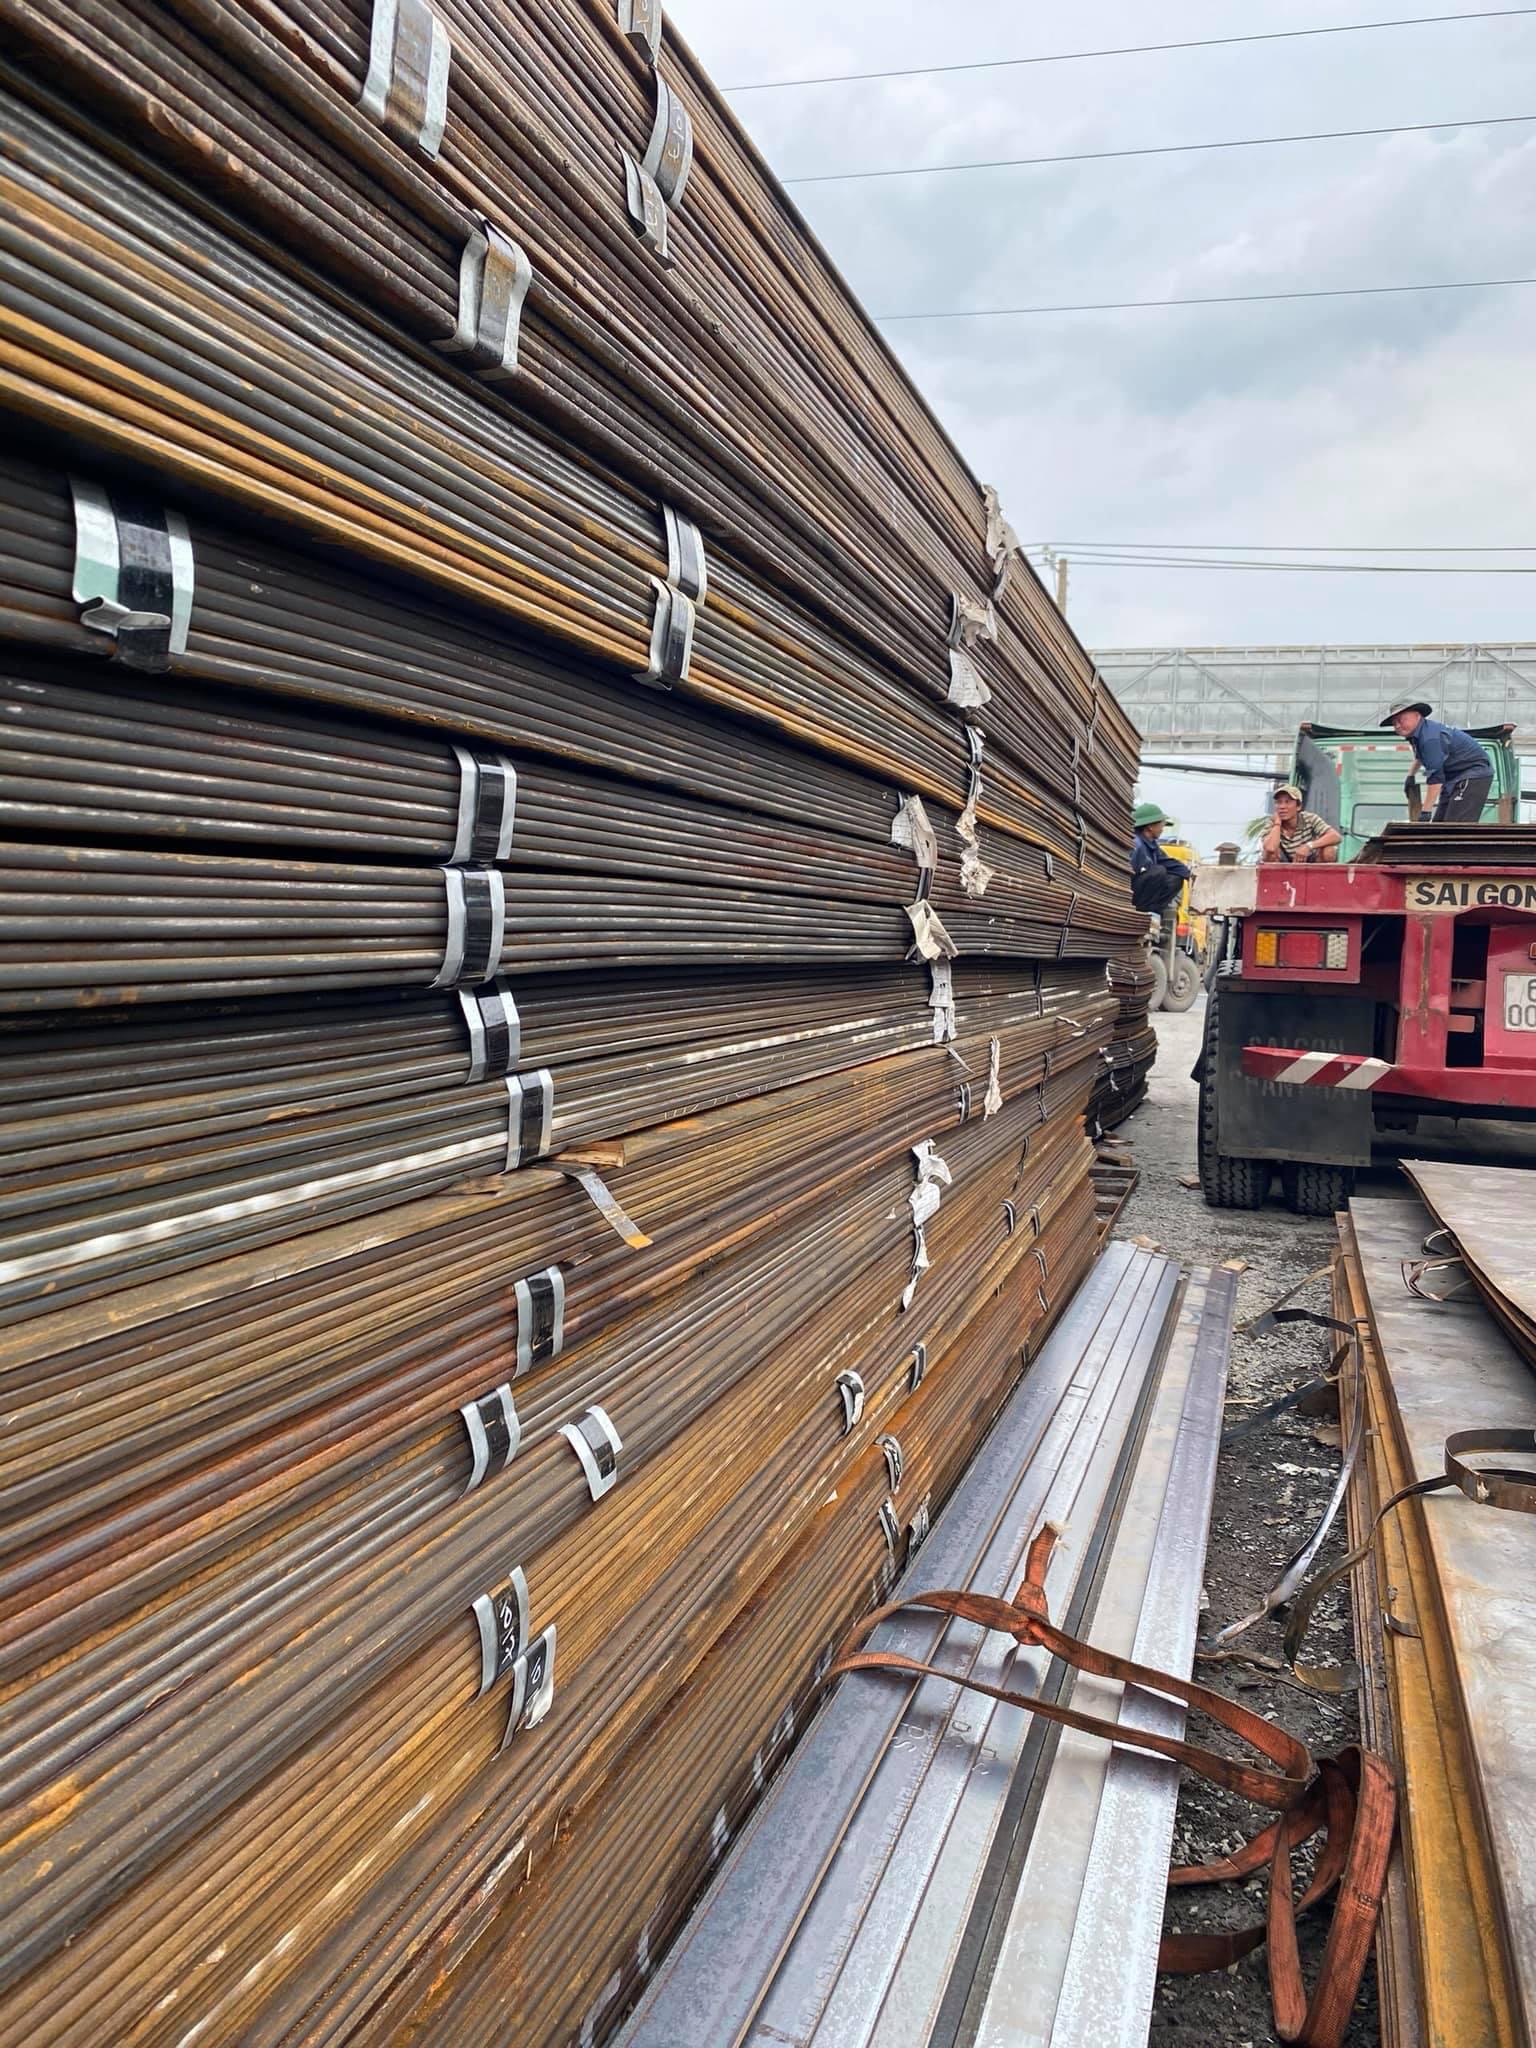
Giá thép xây dựng đã tăng mạnh trong thời gian gần đây Ảnh: Tấn Thạnh

Theo ông Khương, giá thép trong nước đang ở mức cao nhất từ năm 2009-2010 trở lại đây, chỉ thấp hơn đỉnh của năm 2008 là trên 700 USD/tấn. Nguyên nhân khiến giá thép trong nước và thế giới liên tục tăng trong thời gian gần đây là do Trung Quốc vẫn còn hạn chế sản xuất mặt hàng này. Họ đã buộc đóng cửa các nhà máy không đủ tiêu chuẩn về môi trường. Nhà máy nào muốn duy trì hoạt động thì phải đáp ứng tiêu chuẩn khắt khe. Bên cạnh đó, do việc hạn chế giao thương với Triều Tiên nên nguồn cung than cốc từ nước này giảm. Dự báo giá thép sẽ còn tăng cho đến đầu năm 2018 do nhu cầu xây dựng đang vào mùa. Các công trình dân dụng trong nước vừa né tháng "cô hồn" nên từ nay đến tháng 4 năm sau, tiến độ xây dựng tăng trở lại. Giá thép có thể giảm nhưng không đáng kể, tuy nhiên khả năng tăng vẫn cao hơn.

Hiệp hội Thép Việt Nam dự báo các nhà máy thép dẹt ở châu Âu sẽ tăng giá chào hàng lên tới 40 euro/tấn. Họ viện lý do chi phí đầu vào và nhu cầu thép phế liệu toàn cầu tăng. Giá thép phế liệu Thổ Nhĩ Kỳ hiện đạt mức cao kỷ lục trong 5 năm qua, dự kiến sẽ đẩy giá thép phế liệu của Mỹ tăng theo.

Xuất khẩu tăng 80%

Báo cáo từ Tổng cục Hải quan cho thấy tổng kim ngạch xuất khẩu 7 tháng đầu năm nay của cả nước đạt 191,73 tỉ USD. Trong đó, xuất khẩu thép tăng đến 80%, tương ứng trên 50 triệu USD. Cụ thể, một số doanh nghiệp thép trong nước đã xuất khẩu sản phẩm mạnh sang các nước như Campuchia, Lào, Mỹ, Canada, Úc... Theo báo cáo vừa công bố của Công ty Thép Hòa Phát, tháng 8 vừa qua, thép xây dựng Hòa Phát đạt sản lượng khá cao dù đang vào mùa thấp điểm. Theo đó, tổng lượng thép xây dựng công ty này bán ra thị trường là 192.600 tấn, tăng 31% so với cùng kỳ năm trước và duy trì thị phần dẫn đầu với xấp xỉ 24%. Lũy kế 8 tháng, công ty này đã tiêu thụ hơn 1,4 triệu tấn thép xây dựng các loại, tăng 32,3% so với cùng kỳ năm 2016. Đặc biệt, lượng thép xuất khẩu của Hòa Phát tăng khoảng 9 lần so với cùng kỳ. Cụ thể, tháng 8-2017, Hòa Phát xuất khẩu 116.000 tấn, trong khi cùng kỳ năm trước chỉ đạt gần 12.000 tấn. Ngoài thép xây dựng, thép cuộn rút dây, Hòa Phát còn xuất khẩu khoảng 27.000 tấn phôi thép từ đầu năm đến nay.

Trong khi đó, đại diện Công ty Thép Pomina, ông Đỗ Duy Thái, nhận định giá thép trong nước luôn biến động tức thì theo giá thế giới. So với tháng trước, giá thép xây dựng đã tăng 1 triệu đồng/tấn, lên 14 triệu đồng/tấn tại nhà máy. Pomina bán ra bình quân 100 tấn thép/tháng thì 30% là xuất khẩu. Nhu cầu tiêu thụ thép thế giới năm nay tăng tương đối tốt, khoảng 14% so năm ngoái. Trong khi đó, thu cầu nội địa tăng khoảng 12%.

Nhu cầu tăng

Ông Nguyễn Văn Sưa, Phó Chủ tịch Hiệp hội Thép Việt Nam, nhìn nhận nguyên nhân chính khiến giá thép trong nước và quốc tế tăng liên tục trong thời gian gần đây là do thị trường thép Trung Quốc (quốc gia chiếm khoảng một nửa sản lượng và tiêu thụ thép của thế giới) sôi động trở lại. Tình hình kinh tế ở Trung Quốc phục hồi, kéo theo nhu cầu thép tăng. Tháng 7 và 8 vừa qua, dù buộc đóng cửa nhiều nhà máy nhưng sản lượng thép của Trung Quốc vẫn đạt mức kỷ lục. Dự báo, năm 2017, Trung Quốc có thể đạt sản lượng 840 triệu tấn thép. Vì vậy, nhu cầu nguyên liệu cho ngành công nghiệp thép tăng, làm cho giá nguyên liệu (quặng sắt, than cốc, thép phế liệu) tăng, kéo theo giá bán thành phẩm (phôi thép, thép cuộn cán nóng) và thép thành phẩm tăng theo.

Ngành thép Việt Nam phải nhập khẩu một lượng lớn nguyên liệu và bán thành phẩm để phục vụ cho sản xuất trong nước. Theo đó, 7 tháng đầu năm, ngành thép nhập gần 1 triệu tấn quặng sắt, 1 triệu tấn than mỡ để luyện than cốc, 2,3 triệu tấn thép phế liệu, hơn 5 triệu tấn thép cuộn cán nóng. Do giá nguyên liệu trên thế giới tăng nên các nhà sản xuất thép trong nước cũng phải tăng giá bán sản phẩm. Trong thời gian tới, dự báo giá nguyên liệu cũng như thép thành phẩm tiếp tục tăng. Tuy nhiên, mức tăng sẽ không quá lớn vì hiện đã ở mức cao. Nguyên nhân do là quý cuối năm nên nhu cầu thép thường tăng hơn bình thường.
Bình luận & chia sẻ
Đang tải bình luận,....
Đọc thêm
Thép dẹt
_   Giá thép cuộn cán nóng tiếp tục tăng lên mức giá chưa từng thấy trước đây tại thị trường Châu Âu, với các nhà máy trên khắp Châu lục không thể cung cấp đủ nguyên liệu cho các trung tâm dịch vụ và nhà phân phối, những người đang gặp khó khăn trong việc đáp ứng nhu cầu của- người dùng, các nguồn cho biết.
Khi tình hình xấu đi, có nhiều nguồn tin đang tích cực hỏi về nhập khẩu, với mức giá từ 1,000-1,080 Euro/tấn FCA Antwerp đối với thép cuộn cán nguội và 840-870 Euro/tấn FCA Antwerp đối với HRC.
Một trung tâm dịch vụ của Đức cho biết giá HRC ở 850 Euro/tấn Ruhr sẽ là “cao cấp nhất” trong phạm vi giá và nói rằng AM đã có mặt trên thị trường. Không ai có thể đánh giá đúng tình hình lúc này. Khách hàng đang chấp nhận mức tăng 70 Euro/tấn qua một đêm.
Tại thị trường Ý, một nguồn tin của trung tâm dịch vụ đã phân vân về sự khác biệt giữa thị trường hiệu suất cao Mỹ và Châu Âu.
“Tôi không hiểu tại sao giá ở Mỹ cao hơn 200 Euro/tấn mà vẫn duy trì, trong khi ở Châu Âu thì không thể,” nguồn tin cho biết. "Nhu cầu cuối cùng mạnh mẽ, vấn đề là không ai có sẵn một kg hàng trong kho." Nguồn tin tương tự cũng lưu ý rằng tồn kho của trung tâm dịch vụ hiện chỉ còn giá trị trong hai tháng, so với bốn tháng gần một năm trước và nói thêm rằng có rất ít khả năng đàm phán giá với các nhà máy.
Về phía người mua, nguồn tin cho biết những người mua tuyệt vọng hiện đang cố gắng chuyển sang các sản phẩm khác ít nhu cầu hơn để đáp ứng các đơn đặt hàng của khách hàng.
Giá HRC Châu Âu hiện đã vượt mức kỷ lục năm 2008, chủ yếu xoay quanh vấn đề thiếu cung và khả năng còn thiếu hụt nữa trước các bất ổn dịch covid 19 khiến nhiều khu vực áp đặt lệnh giới nghiêm như Ý, Đức. Điều này sẽ còn giữ giá ở mức cao, tầm  gần 900 Euro/tấn Ruhr tới gần cuối Q2, song có thể điều chỉnh giảm lại xuống dưới 800 Euro/tấn qua tháng 7 khi vấn đề thắt chặt nguồn cung giảm bớt, hàng nhập khẩu tăng cường.
_   Giá thép cuộn cán nóng của Mỹ vẫn tăng và người mua tiếp tục báo cáo các lựa chọn nguồn cung hạn chế. Chỉ số HRC hàng ngày không đổi ở mức 1,342.50 USD/tấn.
Người mua trong nước không thành công trong việc nhận được bất kỳ sản phẩm sẵn có nào từ các nhà cung cấp và một nhà sản xuất thép dự kiến ​​sẽ mở đơn hàng tháng 5 vào tuần bắt đầu từ ngày 5/4 nhưng nhà máy đã thông báo về việc không có HRC trong tháng. Với việc thiếu các lựa chọn từ các nhà cung cấp trong nước, người mua điều hướng các lựa chọn của mình trên thị trường nhập khẩu và trích dẫn một chào bán ở mức 1,1170 USD/tấn DDP Houston từ Thổ Nhĩ Kỳ với thời gian đến vào cuối tháng 6.
Các chào bán ở mức 1,360 USD/tấn từ hai nhà máy riêng biệt của Canada với thời gian sản xuất vào tháng 8.
Giá sẽ tiếp tục tăng mạnh vào mùa hè vì không có biện pháp khắc phục tình trạng chặt chẽ trong ngắn hạn. Bão mùa đông và covid sẽ còn gây khó khăn hơn cho sản xuất, đẩy giá tăng thêm 50 USD/tấn lên mức đỉnh 1,400 USD/tấn có thể duy trì tới gần hè. Sau tháng 7, nguồn cung phục hồi nhẹ cộng với phế giảm giá sẽ kéo giá về xuống gần 1,000 USD/tấn.
_ Các nhà máy Thổ Nhĩ Kỳ đã tăng giá chào bán thép cuộn cán nóng của họ thêm vào ngày 26/3 và bắt đầu cung cấp HRC cho thị trường nội địa ở mức 900-930 USD/tấn xuất xưởng cho sản lượng tháng 7 và 890-910 USD/tấn FOB cho xuất khẩu, tùy thuộc vào nhà sản xuất và trọng tải. Việc tăng giá liên tục trong khu vực EU đã hỗ trợ báo giá của các nhà máy.
Chào giá nhập khẩu cũng tăng, với giá chào từ Nga ở mức cao 870-880 USD/tấn CFR.
Dự kiến giá HRC sẽ tăng hơn nữa trên toàn cầu trong những tuần tới, với sự hỗ trợ của việc loại bỏ hoàn thuế xuất khẩu ở Trung Quốc.
Một nhà sản xuất thép mạ khác cũng nói ngày 26/3 rằng giá chào bán của họ vẫn ổn định trong bối cảnh chi phí HRC liên tục tăng. Ông nói: “Nhu cầu trong nước chậm lại, nhưng nhu cầu xuất khẩu vẫn ổn,” ông nói và lưu ý rằng họ đã bán một số lượng tốt cho các thị trường xuất khẩu trong những tuần gần đây.
Nhấn mạnh rằng đồng lira giảm giá mạnh đã ảnh hưởng đến thị trường trong nước, một giám đốc trung tâm dịch vụ nói ngày 26/ 3 rằng thị trường nội địa hầu như đứng yên trong suốt tuần.
Ông lưu ý: “Với việc các nhà máy liên tục tăng giá khiến chi phí dự trữ của chúng tôi đang tăng mạnh, trong khi chúng tôi đang đối mặt với những khó khăn nghiêm trọng trong việc phản ánh những mức tăng này cho khách hàng của mình.”
Việc ngừng bảo trì theo kế hoạch vào tháng 5 của một số nhà sản xuất Thổ Nhĩ Kỳ cũng có thể tiếp tục hỗ trợ việc định giá HRC. Giá đang tăng trưởng theo xu hướng tăng giá của Trung Quốc và Châu Âu và sẽ giữ ở mức cao gần 900 USD/tấn FOB trước khi điều chỉnh lại vào hè xuống 710-720 USD/tấn FOB khi phế giảm, lễ Ramadan làm chậm nhu cầu.
Thép dài
_Giá thép cây của Mỹ đi ngang vào ngày 26/3 trong bối cảnh thị trường có tâm lý trái chiều trước đợt mua phế liệu tháng 4.
 “Ở một số khu vực, nhu cầu vẫn lớn hơn cung,” một nhà phân phối ở Midwest cho biết. Ông đã thấy giá trị có thể giao dịch ở mức 800-820 USD/tấn đối với thị trường Mỹ. Tuy nhiên, các nguồn thị trường khác bày tỏ nghi ngờ về việc tiếp tục định giá ổn định, lưu ý rằng lượng hàng tồn đọng thấp hơn và một số nhà máy đã giảm giá ở một số khu vực nhất định.
Giá phế tháng 4 dự kiến suy yếu nhẹ song điều này sẽ không ảnh hưởng tới đà tăng giá thép cây Mỹ vì chi phí vận chuyển tăng và nguồn cung hạn chế. Các nhà máy có thể sẽ thông báo tăng thêm 20-30 USD/tấn trong tháng 4 lên 850-870 USD/tấn trước khi hàng nhâp khẩu cập cảng tháng 5 gây áp lực kéo giá giảm lại dưới 800 USD/tấn.
_    Giá thép cây xuất khẩu của Thổ Nhĩ Kỳ không đổi do một số nhà máy giữ nguyên mức khả thi, trong khi các nhà máy khác tăng giá chào bán sau đợt bán khối lượng lớn gần đây sang Châu Á,.
Nguồn tin từ nhà máy trích dẫn giá trị có thể giao dịch chỉ định cho 10,000 tấn vào ngày 30/3 là 615-620 USD/tấn FOB, trong khi một đại lý Thổ Nhĩ Kỳ cũng cho biết 615-620 USD/tấn FOB là khả thi đối với 10,000 tấn, nói thêm rằng giá chào ở mức 630 USD/tấn FOB và cao hơn. Một nguồn tin EU trích dẫn giá trị có thể giao dịch chỉ định cho 10,000 tấn là 615 USD/tấn FOB, trong khi một thương nhân khác cho biết trên 620 USD/tấn FOB Thổ Nhĩ Kỳ là khả thi.
Sau một số đợt bán hàng với khối lượng lớn sang Châu Á, một số nhà máy của Marmara đã tăng giá chào hàng lên tới 640 USD/tấn FOB, nhưng các nhà máy khác, những người vẫn còn một số lô hàng trong tháng 5, được cho là có thể thực hiện được từ 615-620 USD/tấn FOB.
Một nhà máy Izmir cũng được cho là đang đàm phán về việc vận chuyển 50,000 tấn hàng hóa vào Hồng Kông và Singapore, với mức chào bán 675 USD/tấn trọng lượng lý thuyết CFR, bao gồm một phần đáng kể vật liệu 40 mm.
Việc tăng lãi suất hiện tại được cho là sẽ gây ảnh hưởng xấu đến nền kinh tế và sẽ không tốt cho lĩnh vực xây dựng. Giá cũng đang chịu áp lực từ giá phế giảm và tiêu thụ chậm, song được hỗ trợ từ doanh số bán vào Châu Á khi Trung Quốc ngưng bán vì thiếu rõ ràng từ chính sách hoàn thuế. Dự báo giá Trung Quốc tăng sẽ tiếp tục hỗ trợ các nhà máy bán vào Châu Á, song tiêu thụ chậm lại khi vào lễ Ramadan kéo giá xuống 560-580 USD/tấn vào tháng 5.
_ Sau khi giảm khoảng 21% trong khoảng thời gian từ tháng 1 đến đầu tháng 3, giá thép cây trên thị trường nội địa Nga đã tăng do nhu cầu tăng theo mùa. Chào giá từ các nhà sản xuất trong nước đều trên 50,000 Rub/tấn (656 USD/tấn) CPT Moscow bao gồm 20% VAT. Một nhà sản xuất đã thông báo một đợt tăng giá khác, lên 54,000 Rub/tấn (708 USD/tấn) vào ngày 25/3.
Giá chào mới nhất vẫn cao hơn đáng kể so với đỉnh giá khoảng 62,000 Rub/tấn (818 USD/tấn) vào tháng 1. Sau đó, thị trường quay đầu giảm xuống mức đáy khoảng 49,000 Rub/tấn (657 USD/tấn) CPT Moscow vào cuối tháng 2.
Thị trường cải thiện theo mùa đối với các dự án xây dựng trong quý II. Một số nhà cung cấp thép cây ở thị trường Moscow sẽ ngừng sản xuất để bảo trì, điều này sẽ làm mất đi một số khối lượng thép trên thị trường. Những yếu tố này sẽ hỗ trợ giá phục hồi lên 700 USD/tấn vào 2 tháng tới.
Phế
Giá phế liệu nhập của Thổ Nhĩ Kỳ không đổi trong bối cảnh đồng lira của Thổ Nhĩ Kỳ biến động mạnh.
Tuy nhiên, giá thu gom của Benelux đối với vật liệu HMS đã được nghe thấy vào khoảng 315 Euro/tấn giao tới bến, với một số nhà xuất khẩu sẵn sàng trả tới 320 Euro/tấn.
Nguồn tin từ nhà máy Thổ Nhĩ Kỳ trích dẫn giá trị có thể giao dịch chỉ định cho HMS 1/2 (80:20) cao cấp ở mức 420-425 USD/tấn CFR. Nguồn tin từ nhà máy cũng trích dẫn kỳ vọng giá tái chế đối với HMS 1/2 (80:20) cao cấp trong thời gian tới ở mức tối đa 440 USD/tấn CFR.
Các chào giá chỉ định cho HMS 1/2 (80:20) xuất xứ Baltic và EU ở mức 430-435 USD/tấn CFR.
Chênh lệch hàng ngày giữa thép cây xuất khẩu của Thổ Nhĩ Kỳ và phế liệu nhập khẩu được đánh giá ở mức 196 USD/tấn vào ngày 30/3, không thay đổi so với ngày trước. Hiện người bán đang chờ đợi xem diễn biến giá thép tháng 4 để có quyết định chào bán. Giá đang áp lực do sự suy yếu của thép cây và nhu cầu chậm. Giá tháng 4-tháng 5 dự báo giảm về 400-405 USD/tấn CFR khi vào mùa lễ Ramadan.